
 Nöbetçi Eczaneler


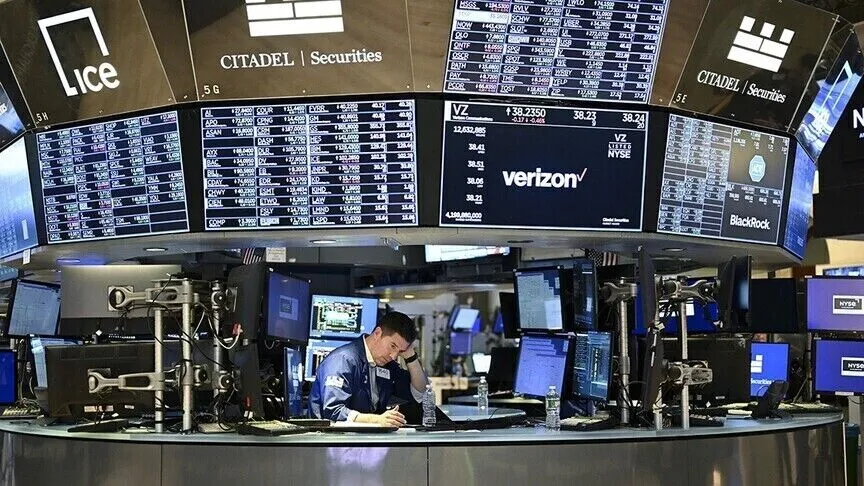
ABD makroekonomik verilerinin Federal Reserve’ün faiz artırımlarını erteleyebileceği beklentilerini körüklemesine rağmen, küresel piyasalar karışık bir trend izliyor.
ABD ekonomisi ikinci çeyrekte yıllık bazda %2,2 oranında büyüdü; bu oran, %1,5’lik ön tahminlerin üzerinde gerçekleşti.
ABD Merkez Bankası’nın gıda ve enerji hariç enflasyon göstergesi olan çekirdek Kişisel Tüketim Harcamaları (PCE) endeksi, Ağustos ayında aylık bazda %0,2 ve yıllık bazda %3 artış gösterdi. Bu artış, aylık %0,3’lük artış tahminlerinin üzerinde ancak yıllık %3,3’lük büyüme beklentilerinin altında kaldı. Endeks, Temmuz ayındaki aylık %0,1 ve yıllık %3’lük artışın ardından geldi.
ABD’de kişisel tüketim harcamaları (PCE) aylık bazda beklentilerin üzerinde %0,9 artış gösterirken, yıllık bazda tahminlerin altında %0,2 oranında geriledi.
Özel sektördeki istihdam, piyasa beklentilerini aşarak 90.000 kişi arttı.
Analistlere göre, güçlü veriler ışığında Fed’in para politikasında yumuşak bir iniş yapması beklenirken, enflasyondaki düşüş eğilimi Amerikan ekonomisinin dirençli kaldığını gösteriyor ve bankanın yakın zamanda faizleri artırmak zorunda kalmayabileceği belirtiliyor.
Para piyasası tahminlerine göre, açıklanan verilerin ardından Fed’in Ekim ayında faizleri artırma olasılığı %70’ten %38’e düştü.
Bu arada, Eylül ayındaki dizel fiyatlarındaki artışın etkisi henüz verilerde yansımadı ve enflasyonist baskıların hafifleyip hafiflemeyeceği konusunda belirsizlikler devam ediyor.
Enflasyonun beklentilerin altında kalmasına, büyüme ve ADP özel sektör istihdam verilerinin beklentilerin üzerinde gelmesine rağmen faiz oranları yüksek seviyelerde kalacak ve bu da risk iştahını azaltacaktır.
ABD 10 yıllık Hazine tahvilinin getirisi %5,31 ile 2007’den bu yana en yüksek seviyesine ulaşırken, 30 yıllık tahvilin getirisi de %5,65’i aştı.
Ekim ayında faiz artırımı beklentilerinde bir azalma olmasına rağmen, Fed’in sonraki toplantılarda da faiz artırımlarına devam edeceği ve bunun da Hazine tahvil getirilerini artıracağı tahmin ediliyor.
ABD doları, tahvil getirilerindeki artışın da desteğiyle Perşembe günü 101,7 seviyesine yükselerek 24 Haziran’dan bu yana en yüksek seviyesine ulaştı.
Altın ons başına 4.184 dolara yükselerek %0,7 artış gösterirken, Aralık vadeli Brent petrolü varil başına 96,6 dolara düşerek %1,4 geriledi.
Bu arada, ABD Başkanı Donald Trump, Fed’in bina yenileme projesindeki maliyet aşımları nedeniyle eski Fed Başkanı Jerome Powell’ın Yönetim Kurulu üyeliğinden istifa etmesi gerektiğini söyledi.
Trump ayrıca Güney Kore’nin ABD’deki büyük enerji projelerine 200 milyar dolara kadar yatırım yapmayı planladığını söyledi.
Ayrıca dizel ihracatına yasak getirmeyi de düşünüyor ancak daha sonra bunun benzin fiyatlarını etkileyeceğini kabul etti.
Aynı zamanda, Fed yönetim kurulu üyesi Lisa Cook, enflasyonun beş yıldan uzun süredir hedef seviyenin üzerinde kaldığını belirterek, işgücü piyasasının gücünü korurken enflasyonu hedef seviyeye geri getirme sözü verdi.
ABD Merkez Bankası (Fed), şeffaflığı ve kamuoyuna hesap verebilirliği artırmak ve bu testlerle bağlantılı sermaye gereksinimlerindeki oynaklığı azaltmak amacıyla, büyük bankaların mali durumlarına ilişkin yıllık stres testinde yapılan değişiklikleri kesinleştirdi.
Borsa piyasaları
New York Borsası Çarşamba günü, enflasyonun tahminlerin altında kalmasına rağmen tahvil piyasasındaki satış baskısı nedeniyle karışık bir seyirle kapandı.
ABD merkezli çip üreticisi Micron Technology’nin hisseleri, beklentilerin üzerinde gelen kazançları sayesinde piyasa kapanışı sonrası işlemlerde %0,6 oranında yükseldi.
ABD’de 30 yıllık ipotek kredilerinin ortalama faiz oranı geçen hafta %7,3 artarak Kasım 2023’ten bu yana en yüksek seviyesine ulaştı.
Çarşamba günü Dow Jones Sanayi Endeksi %0,86, S&P 500 ise %0,25 düşüş gösterirken, Nasdaq %0,24 yükseldi. Amerikan endeksleri Perşembe gününe pozitif bir trendle başladı.
Bu arada, yükselen enerji maliyetlerinin enflasyon endişelerini körüklemesi ve tahvil piyasasına baskı yapması nedeniyle Avrupa borsaları Çarşamba günü düşüş yaşadı.
Ortadoğu’daki çatışmaların tırmanması ve enerji maliyetlerinin artması nedeniyle Almanya’da yıllık enflasyon Eylül ayında beklentilerin üzerinde %3,3’e yükseldi.
Bu veriler ışığında Avrupa Merkez Bankası’nın (ECB) sıkı para politikasını sürdürme olasılığı daha yüksek.
Birleşik Krallık ekonomisi ikinci çeyrekte bir önceki çeyreğe göre %0,5 ve yıllık bazda %1,4 büyüme göstererek beklentileri aştı.
Para piyasası tahminlerine göre, İngiltere Merkez Bankası’nın (BoE) faiz oranlarını artırma olasılığı %85 civarında.
Çarşamba günü İngiltere’nin FTSE 100 endeksi %0,29, Almanya’nın DAX 40 endeksi %0,79, Fransa’nın CAC 40 endeksi %0,89 ve İtalya’nın FTSE MIB 30 endeksi %0,84 düşüş gösterdi. Avrupa endeksleri Perşembe günü negatif bir trendle açıldı.
Perşembe günü kapanışa yakın Asya hisse senedi piyasaları, Fed’in faiz artırımı beklentilerinin azalması ve Micron’un beklenenden daha iyi gelen kazançlarının Japonya ve Güney Kore’deki çip üreticisi hisselerini olumlu etkilemesiyle yükseliş gösterdi.
Japonya’nın imalat sektörü Satın Alma Yöneticileri Endeksi (PMI) Eylül ayında beklentiler dahilinde 54,1 seviyesine ulaştı.
Güney Kore’nin ihracatı, küresel yapay zeka (YZ) yatırımlarının çip talebini artırmaya devam etmesiyle birlikte rekor seviyedeki yarı iletken sevkiyatlarının da etkisiyle, yıllık bazda %83,5 artarak beklentileri aştı.
Japonya’nın Nikkei 225 endeksi Perşembe günü kapanışa yakın %2,9 yükselirken, Güney Kore’nin Kospi endeksi %1,9 artış gösterdi. Çin ve Hong Kong piyasalarında ise tatil nedeniyle işlemler askıya alındı.